قرار السيسي بشأن أراضي البحر الأحمر لخفض الدين العام.. هل تبيع مصر أراضيها أم تحولها إلى استثمارات؟

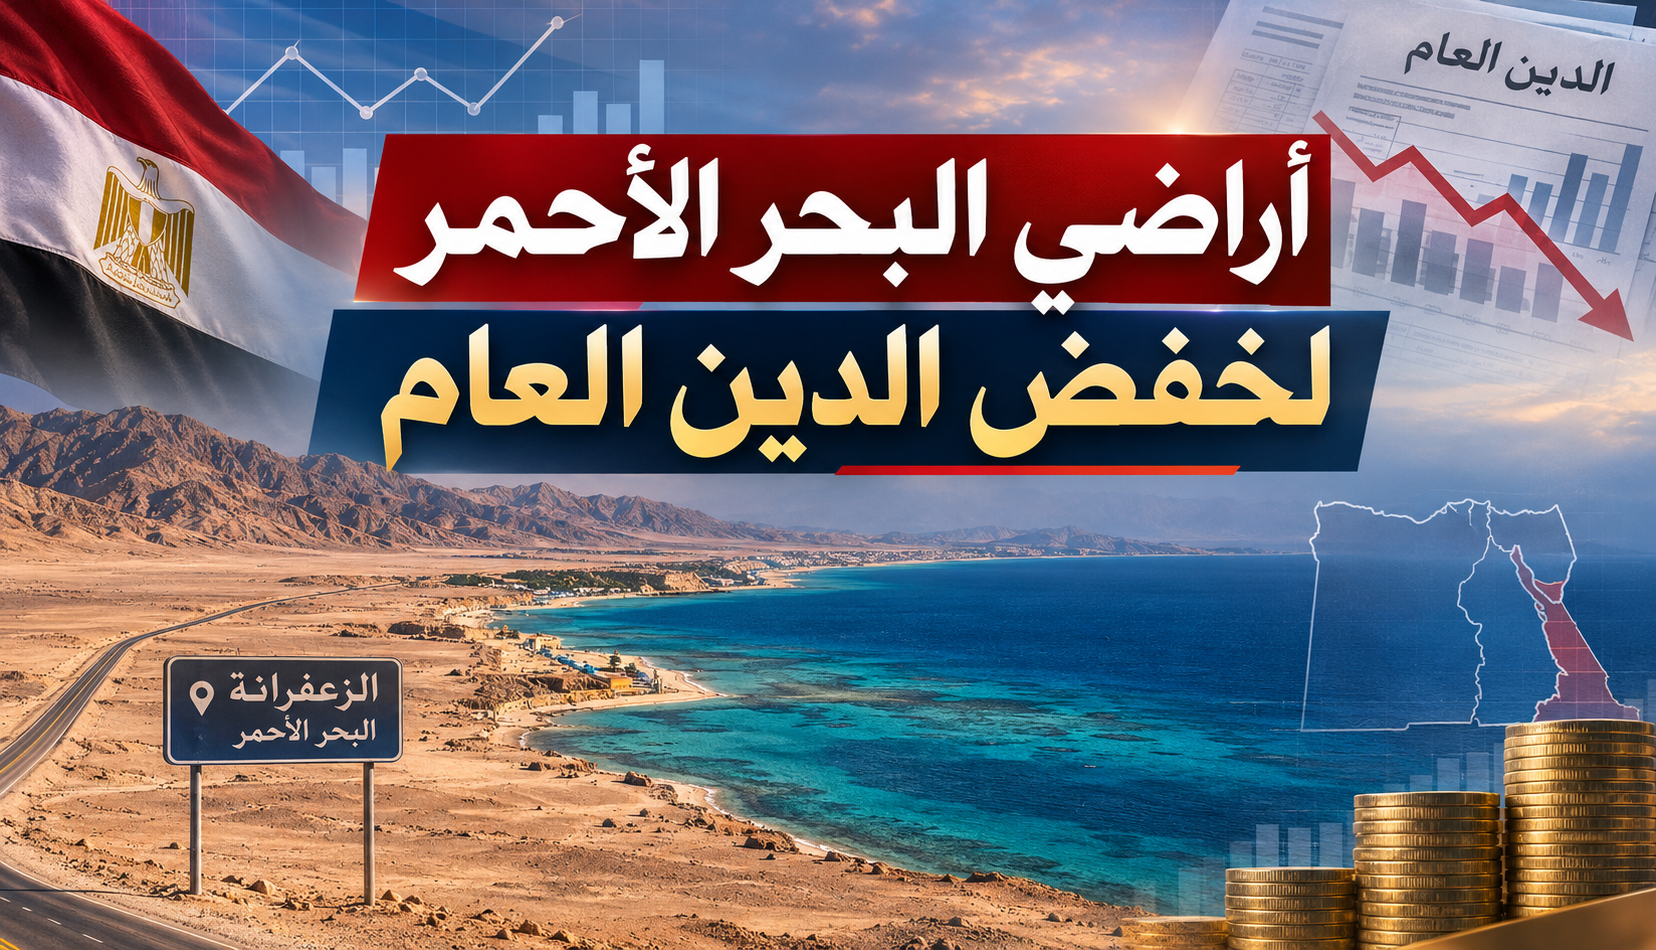
أثار القرار الجمهوري الذي أصدره الرئيس المصري عبد الفتاح السيسي بشأن تخصيص مساحة ضخمة من أراضي الدولة بمحافظة البحر الأحمر لصالح وزارة المالية تساؤلات واسعة حول مستقبل هذه الأراضي، وطبيعة الاستفادة الاقتصادية منها، ومدى ارتباطها بخطط الحكومة المصرية لخفض الدين العام وإصدار الصكوك السيادية.
وجاء القرار في وقت تسعى فيه الحكومة إلى تنويع مصادر التمويل، وتخفيف أعباء المديونية، وزيادة الاستثمارات المحلية والأجنبية، وهو ما جعل القضية تتجاوز مجرد تخصيص قطعة أرض لتطرح تساؤلات اقتصادية مهمة: هل تعتزم الحكومة بيع أراضي البحر الأحمر؟ وكيف يمكن استخدام الأراضي في سداد الديون؟ وما المقصود بالصكوك السيادية؟ وهل يؤدي استغلال أصول الدولة بالفعل إلى خفض الدين العام، أم أنه قد يتحول إلى وسيلة للحصول على تمويل جديد؟
في هذا التقرير نستعرض التفاصيل الكاملة للقرار الجمهوري رقم 448 لسنة 2026، وموقع الأراضي ومساحتها، وتوضيحات وزارة المالية، والسيناريوهات الاقتصادية المحتملة، بالإضافة إلى الفرص والمخاطر المرتبطة بهذه الخطوة.
تفاصيل قرار السيسي بشأن أراضي البحر الأحمر لخفض الدين العام
أصدر الرئيس عبد الفتاح السيسي القرار الجمهوري رقم 448 لسنة 2026، المنشور في العدد 44 مكرر (ج) من الجريدة الرسمية، الصادر بتاريخ 1 نوفمبر 2026، والذي يتضمن تعديلًا على قرار جمهوري سابق بشأن تخصيص أراضٍ مملوكة للدولة بمحافظة البحر الأحمر لصالح وزارة المالية.
ونص القرار على تخصيص قطعة أرض تبلغ مساحتها نحو 26,690.45 فدانًا، بما يعادل 112,122,142 مترًا مربعًا تقريبًا، من الأراضي المملوكة للدولة ملكية خاصة بمحافظة البحر الأحمر، لصالح وزارة المالية.
وحدد القرار غرضين رئيسيين لاستخدام هذه الأراضي، هما خفض الدين العام للدولة وإصدار الصكوك السيادية، وذلك وفقًا للقوانين والقواعد المعمول بها.
كما نصت المادة الثانية على إيداع القرار في مكتب الشهر العقاري المختص دون رسوم، مع ترتيب الآثار القانونية المترتبة على هذا الإيداع، بينما نصت المادة الثالثة على نشر القرار في الجريدة الرسمية.
وصدر القرار بعد الاطلاع على عدد من التشريعات المنظمة لأملاك الدولة والأراضي الصحراوية والمالية العامة والصكوك السيادية، ومن بينها قانون الصكوك السيادية رقم 138 لسنة 2021، وبعد موافقة مجلس الوزراء وبناءً على ما عرضه وزير المالية.
هل القرار الجديد يتضمن تخصيص أراضٍ إضافية؟
من التفاصيل المهمة أن القرار رقم 448 لسنة 2026 لم ينشئ تخصيصًا جديدًا مستقلًا بمساحة 26.7 ألف فدان، وإنما عدل المادة الأولى من القرار الجمهوري رقم 222 لسنة 2026.
وكان القرار السابق قد خصص الأرض لصالح وزارة المالية لاستخدامها في إصدار الصكوك السيادية، بينما أضاف القرار الجديد غرضًا آخر هو خفض الدين العام للدولة.
وبالتالي، فإن التغيير الأساسي يتمثل في توسيع الأغراض المسموح باستخدام الأرض من أجلها، وليس إضافة المساحة نفسها مرة أخرى إلى الأراضي المخصصة.
وتكتسب هذه النقطة أهمية عند حساب إجمالي الأراضي التي سبق تخصيصها للوزارة، حتى لا تُحتسب مساحة واحدة مرتين.
أين تقع أراضي البحر الأحمر المخصصة لوزارة المالية؟
تقع الأراضي المشار إليها في منطقة الزعفرانة بمحافظة البحر الأحمر، وتوضح الخريطة المساحية المرفقة بالقرار حدود المنطقة والإحداثيات الخاصة بها.
ووفقًا لمعلومات نقلتها صحيفة «المصري اليوم» عن مصادر محلية، تمتد المنطقة المعنية بين الزعفرانة ورأس غارب على خليج السويس، وتضم واجهة بحرية يبلغ طولها نحو 15 كيلومترًا، مع أعماق متفاوتة داخل المساحة الإجمالية.
وتبلغ مساحة الأرض نحو 112.12 كيلومتر مربع، وهو ما يعكس الحجم الكبير للأصل العقاري الذي تسعى الدولة إلى استغلاله اقتصاديًا.
وتتمتع المنطقة بمقومات استثمارية محتملة بسبب موقعها الساحلي وقربها من طرق النقل والمناطق الاقتصادية المرتبطة بخليج السويس. وقد تسمح طبيعة الموقع، بعد إجراء الدراسات الفنية والبيئية اللازمة، بإقامة مشروعات سياحية أو خدمية أو صناعية أو مشروعات أخرى تتناسب مع التخطيط المعتمد.
ومع ذلك، لا يعني هذا أن الحكومة أعلنت بالفعل إقامة جميع هذه الأنواع من المشروعات؛ إذ لم تُنشر حتى الآن تفاصيل نهائية عن المشروعات المحددة أو المستثمرين أو التكلفة الإجمالية لخطة التطوير.
ماذا قالت وزارة المالية بشأن أراضي البحر الأحمر؟
في 13 نوفمبر 2026، أصدرت وزارة المالية المصرية بيانًا رسميًا لتوضيح أهداف استغلال أراضي البحر الأحمر المخصصة لخفض الدين العام.
وأكدت الوزارة أنها تعمل على استراتيجية لإدارة الأصول والالتزامات، تستهدف تحقيق الاستغلال الأمثل لأصول الدولة وتعظيم العائد الاقتصادي منها.
وأوضحت أن الأراضي المخصصة بالبحر الأحمر ستوجه للاستثمار والشراكات، وأن هناك مخططًا استراتيجيًا لتطوير المنطقة بهدف جذب تدفقات استثمارية جديدة وتوفير إيرادات دائمة للدولة.
وحدد البيان ثلاثة مسارات رئيسية للاستفادة من هذه الأصول، تشمل طرح الأراضي بحق الانتفاع، وإقامة مشروعات استثمارية بالشراكة مع القطاع الخاص، ومبادلة جزء من الاستثمارات بمديونيات مستحقة.
وأضافت الوزارة أن العوائد الاقتصادية الناتجة عن هذه الاستثمارات ستوجه لخفض المديونية الحكومية وخدمة الدين. كما أوضحت أن الاستفادة من صفقات استثمارية كبرى تحقق عوائد استثنائية يمكن أن تساعد في تسريع خفض معدلات الدين، بالتوازي مع توفير فرص إضافية لمشاركة القطاع الخاص في النشاط الاقتصادي.
هل باعت مصر أراضي البحر الأحمر بالفعل؟
من أبرز التساؤلات التي أثارها القرار ما إذا كانت الدولة قد باعت الأراضي أو تخطط لنقل ملكيتها إلى مستثمرين. والإجابة وفقًا للمعلومات الرسمية المتاحة حتى 13 نوفمبر 2026 هي أن القرار الجمهوري لا يمثل في حد ذاته عقد بيع للأراضي، ولا يحدد مشتريًا أو سعرًا أو صفقة بيع نهائية.
كما أن وزارة المالية تحدثت صراحة عن آليات تشمل حق الانتفاع والشراكات الاستثمارية، وهي صيغ يمكن أن تسمح باستغلال الأرض اقتصاديًا دون نقل ملكية الرقبة إلى المستثمر.
ونقلت صحيفة «المصري اليوم» عن مصدر حكومي أن تخصيص الأراضي لا يعني بالضرورة بيعها، وأن الاستفادة منها يمكن أن تتم من خلال حقوق الانتفاع وإصدار الصكوك السيادية.
لكن من المهم التمييز بين التصريحات المتعلقة بالتوجهات الحكومية وبين الشروط القانونية للعقود التي قد تبرم مستقبلًا. فالحكم النهائي على طبيعة التصرف في الأراضي يتطلب الاطلاع على العقود المنفذة، ومدتها، والحقوق الممنوحة للمستثمرين، وشروط انتهاء العلاقة التعاقدية.
كيف يمكن استخدام أراضي البحر الأحمر في خفض الدين العام؟
لفهم الأهداف الاقتصادية للقرار، يجب أولًا توضيح أن الدين العام يمثل الالتزامات المالية المستحقة على الدولة أو الجهات الداخلة ضمن نطاق قياس الدين المستخدم.
وقد يشمل ذلك السندات وأذون الخزانة والقروض وأدوات التمويل الأخرى. وتتحمل الحكومة تكلفة لخدمة الدين، تشمل الفوائد أو العوائد الدورية، إلى جانب الأقساط أو المبالغ الأصلية المستحقة عند حلول آجال السداد.
ويمكن استغلال الأراضي في تخفيف هذه الأعباء بعدة آليات مختلفة، لكنها لا تؤدي جميعًا إلى النتيجة المحاسبية نفسها.
أولًا: طرح الأراضي بحق الانتفاع
حق الانتفاع يعني منح المستثمر الحق في استخدام أرض أو أصل معين لمدة محددة وفقًا لشروط تعاقدية، مع بقاء ملكية الأرض للجهة المالكة في الحالات التي ينص فيها العقد على ذلك.
فقد تطرح الدولة جزءًا من الأراضي على مستثمر لإقامة مشروع سياحي أو تجاري أو خدمي، مقابل مبلغ مالي مقدم أو دفعات دورية أو نسبة من الإيرادات.
وتستطيع وزارة المالية توجيه الحصيلة الناتجة عن تلك الترتيبات لسداد جزء من الالتزامات القائمة أو تقليل احتياجات الموازنة إلى الاقتراض.
وتتمثل ميزة هذا النموذج في إمكانية تحقيق إيرادات للدولة مع الاحتفاظ بملكية الأصل. لكن القيمة الاقتصادية للاتفاق تعتمد على مدة الانتفاع، والمقابل المالي، وآليات مراجعة الأسعار، وطبيعة الحقوق الممنوحة للمستثمر، والالتزامات التي تتحملها الدولة.
ثانيًا: إقامة مشروعات بالشراكة مع القطاع الخاص
تتمثل الآلية الثانية في الدخول في شراكات استثمارية مع شركات محلية أو أجنبية. ويمكن أن تتخذ الشراكة أشكالًا مختلفة؛ منها تقديم حق الانتفاع بالأرض مقابل مساهمة المستثمر بالتمويل وتنفيذ المشروع وتشغيله، على أن تحصل الدولة على عوائد أو حصة اقتصادية وفقًا للعقد.
وقد تساعد هذه المشروعات على توفير فرص عمل وزيادة النشاط الاقتصادي وتحقيق إيرادات ضريبية وتشغيلية مستقبلية. لكن هذه العوائد لا تتحقق بمجرد توقيع الاتفاق؛ إذ تحتاج المشروعات إلى مراحل تمويل وإنشاء وتشغيل، وقد تواجه مخاطر تتعلق بالتكاليف أو الطلب أو ظروف السوق.
ثالثًا: مبادلة الاستثمارات بالمديونيات المستحقة
أشارت وزارة المالية أيضًا إلى إمكانية مبادلة جزء من الاستثمارات بمديونيات مستحقة. وتقوم الفكرة من حيث المبدأ على الاتفاق مع دائن أو طرف ذي صلة على تسوية التزام مالي قائم مقابل حصوله على حقوق استثمارية أو اقتصادية محددة.
فبدلًا من سداد الدين نقدًا بالكامل، يمكن إبرام اتفاق يؤدي إلى إطفاء جزء منه مقابل استثمار وفق شروط قانونية ومالية متفق عليها.
لكن نجاح هذه الآلية في خفض الدين العام يتوقف على عدة عوامل، من بينها إلغاء المديونية بالفعل، والقيمة العادلة للحقوق المقدمة في المقابل، وعدم نشوء التزامات جديدة تعادل الدين الذي تم إلغاؤه.
كذلك يجب النظر إلى الوضع المالي للدولة ككل، وليس الاكتفاء بانخفاض الدين المسجل في دفاتر جهة حكومية واحدة.
رابعًا: إصدار الصكوك السيادية
تمثل الصكوك السيادية إحدى الأدوات المالية التي يمكن للحكومة استخدامها للحصول على تمويل من المستثمرين. وترتبط الصكوك بهياكل مالية قائمة على أصول أو منافع أو حقوق اقتصادية محددة، وفقًا للقواعد التشريعية المنظمة لها.
وفي هذه الحالة، تسمح إتاحة أصل عقاري مثل أراضي البحر الأحمر بتكوين أساس اقتصادي أو حقوق انتفاع يمكن استخدامها في إصدار صكوك سيادية، بحسب الهيكل القانوني المعتمد للإصدار.
ويكتتب المستثمرون في الصكوك مقابل الحصول على حقوق وعوائد وفقًا لشروط الإصدار، بينما تحصل الدولة على حصيلة التمويل. إلا أن النقطة الجوهرية هي أن إصدار الصكوك لا يعني تلقائيًا خفض الدين العام؛ فالصكوك تنشئ عادة التزامات مالية يجب الوفاء بها مستقبلًا.
وقد تستخدم الدولة حصيلتها لإعادة تمويل ديون قائمة أو تحسين آجال الاستحقاق أو تكلفة التمويل، لكن انخفاض رصيد الدين نفسه يتطلب قياس الالتزامات القديمة والجديدة معًا.
ما الفرق بين الصكوك السيادية والسندات الحكومية؟
السندات الحكومية التقليدية تمثل في العادة أدوات اقتراض يحصل حاملها على فوائد أو عوائد محددة وفق شروط الإصدار.
أما الصكوك السيادية فتستخدم هياكل تتوافق مع مبادئ التمويل الإسلامي، ويجري ربط حقوق المستثمرين فيها بأصول أو منافع أو أنشطة اقتصادية بحسب نوع الصك.
ولا تعني هذه الصيغة أن الدولة تحصل على الأموال دون مقابل، أو أن المستثمر لا يتحمل أي مخاطر. كما أن استخدام أرض مملوكة للدولة في هيكل الصكوك لا يعني بالضرورة نقل ملكية الأرض كاملة إلى المستثمرين، إذ تتوقف طبيعة الحقوق على القوانين والوثائق التعاقدية المنظمة للإصدار.
ولهذا فإن معرفة أثر أي إصدار على الاقتصاد المصري تتطلب مراجعة قيمته وأجله وتكلفته وهيكله القانوني وكيفية استخدام حصيلته.
مثال مبسط: هل إصدار صكوك بقيمة 10 مليارات يخفض الدين؟
لنفترض أن دولة لديها ديون قائمة بقيمة 100 مليار دولار، ثم استخدمت أصلًا عقاريًا لإصدار صكوك جديدة بقيمة 10 مليارات دولار.
إذا حصلت الدولة على الحصيلة واستخدمتها لسداد ديون قديمة بقيمة 10 مليارات، فإن الدين القديم سينخفض إلى 90 مليار دولار.
لكن ستظهر في المقابل التزامات صكوك جديدة بقيمة 10 مليارات دولار.
وبالتالي، قد يبقى إجمالي الالتزامات المالية عند 100 مليار دولار، دون احتساب المصروفات أو فروق التقييم.
أما إذا حصلت الدولة على 10 مليارات دولار من صفقة استثمارية لا تنشئ التزامات دين مقابلة، واستخدمتها لسداد جزء من ديونها، فقد ينخفض رصيد الدين إلى 90 مليار دولار.
هذا المثال افتراضي للتوضيح، ولا يمثل القيمة المقدرة لأراضي البحر الأحمر أو حجم التمويل المتوقع منها.
ويوضح المثال لماذا يجب التمييز بين خفض الدين وإعادة تمويله، وبين الإيراد الاستثماري والاقتراض الجديد.
هل توجد قرارات سابقة لتخصيص أراضي البحر الأحمر؟
لا يبدأ ملف تخصيص الأراضي لصالح وزارة المالية مع القرار الجمهوري رقم 448 لسنة 2026. فبحسب ما أوردته تقارير صحفية، وشمله طلب إحاطة برلماني، سبق صدور القرار الجمهوري رقم 303 لسنة 2025 بتخصيص نحو 41,515.55 فدانًا بمحافظة البحر الأحمر.
وفي عام 2026 صدر القرار رقم 222 لسنة 2026 بتخصيص نحو 26,690.45 فدانًا لصالح وزارة المالية لاستخدامها في إصدار الصكوك السيادية.
ثم جاء القرار رقم 448 لسنة 2026 ليعدل الغرض من تخصيص المساحة الأخيرة، بإضافة استخدامها لخفض الدين العام. وباحتساب المساحتين المرتبطتين بقراري 2025 و2026، يصل الإجمالي الحسابي إلى نحو 68,206 أفدنة، بشرط عدم وجود تداخل بين نطاقاتهما.
ولا ينبغي إضافة مساحة القرار 448 مرة ثانية؛ لأنه تعديل للقرار 222 وليس تخصيصًا مستقلًا للمساحة نفسها.
ماذا تقول الحكومة عن تطورات الدين العام المصري؟
ربطت وزارة المالية خطط استغلال الأراضي باستراتيجيتها الأوسع لإدارة الدين العام. وفي بيانها الصادر يوم 13 نوفمبر 2026، أعلنت أن استراتيجية إدارة الدين ساهمت في انخفاض المديونية الحكومية من 96% إلى 81.9% من الناتج المحلي الإجمالي خلال ثلاث سنوات.
كما ذكرت أن الموازنة حققت فائضًا أوليًا بلغ 4.9% من الناتج المحلي الإجمالي خلال السنة المالية 2025/2026. والفائض الأولي يعني أن إيرادات الموازنة تتجاوز مصروفاتها عند استبعاد مدفوعات الفوائد من الحساب.
لكن تحقيق فائض أولي لا يعني بالضرورة وجود فائض كلي في الموازنة؛ إذ يمكن أن تظل تكلفة الفوائد مرتفعة بما يؤدي إلى استمرار العجز.
كذلك يجب التمييز بين انخفاض نسبة الدين إلى الناتج المحلي وانخفاض القيمة النقدية للدين نفسه، لأن النسبة قد تتحسن نتيجة نمو الناتج المحلي حتى لو لم ينخفض رصيد الدين بالقيمة الاسمية.
ومن المهم أيضًا تحديد نطاق الدين المستخدم في أي مقارنة، سواء كان دين أجهزة الموازنة أو دين الحكومة العامة أو نطاقًا أوسع من الالتزامات.
طلب إحاطة برلماني بشأن أراضي البحر الأحمر والصكوك السيادية
لم تقتصر ردود الفعل على توضيحات الحكومة، إذ شهد الملف أيضًا تحركًا رقابيًا داخل مجلس النواب.
ففي 13 نوفمبر 2026، تقدم النائب محمد فؤاد، رئيس الهيئة البرلمانية لحزب العدل، بطلب إحاطة موجه إلى وزير المالية بشأن ضوابط استخدام أراضي البحر الأحمر في إصدار الصكوك السيادية وخفض الدين العام.
وطالب النائب بتوضيح طبيعة العمليات المستهدفة، والتمييز بين إصدار الصكوك الجديدة ومبادلة المديونيات القائمة بأصول أو حقوق اقتصادية. كما أثار تساؤلات بشأن أثر هذه المعاملات على إجمالي مديونية الدولة، وليس فقط الدين المسجل لدى جهة حكومية بعينها.
وأشار طلب الإحاطة إلى إصدار صكوك سيادية بقيمة مليار دولار لصالح بيت التمويل الكويتي في يونيو 2025، بعائد 7.875% لمدة ثلاث سنوات، مطالبًا بتوضيح مدى ارتباط ذلك الإصدار بالأراضي المخصصة وأوجه استخدام الحصيلة.
ولا يشكل ورود هذا الإصدار في طلب الإحاطة دليلًا بذاته على أنه مرتبط بالأراضي موضوع القرار الجديد. وتعكس التساؤلات البرلمانية أهمية الإفصاح عن طبيعة العمليات المالية وكيفية تقييم الأصول وقياس النتائج الفعلية على الدين العام.
ما الفوائد الاقتصادية المحتملة لاستغلال أراضي البحر الأحمر؟
يمكن أن يحقق المشروع عددًا من الفوائد الاقتصادية إذا نُفذ وفق دراسات جدوى وعقود تحقق عائدًا مناسبًا للدولة. أول هذه الفوائد يتمثل في تحويل أراضٍ غير مستغلة إلى أصول منتجة تدر إيرادات، بدلًا من بقائها خارج النشاط الاقتصادي الفعلي.
كذلك قد توفر الشراكات الاستثمارية مصادر جديدة للعملة الأجنبية، خاصة إذا تضمنت استثمارات أجنبية مباشرة أو أنشطة موجهة للأسواق الخارجية.
ويمكن أن تساعد الإيرادات الناتجة عن المشروعات في تمويل التزامات الدولة أو تقليل الاحتياجات التمويلية المستقبلية، بما يخفف الضغوط على الموازنة العامة.
وقد تساهم المشروعات الجديدة أيضًا في خلق وظائف مباشرة وغير مباشرة، وتنمية الخدمات والبنية الأساسية، وزيادة النشاط الاقتصادي في المناطق المحيطة.
لكن حجم هذه الآثار سيعتمد على نوع المشروعات، ونسبة المكون المحلي فيها، ومصادر تمويلها، والعوائد الصافية التي ستؤول إلى الدولة.
ما المخاطر الاقتصادية المرتبطة باستخدام الأراضي لخفض الدين؟
رغم الفرص المحتملة، تبرز مجموعة من المخاطر التي تستدعي الدراسة والمتابعة. أولها خطر تقييم الأراضي أو حقوق الانتفاع بأقل من قيمتها الاقتصادية العادلة، بما يؤدي إلى حصول الدولة على عوائد أقل مما يمكن تحقيقه من الأصل.
وثانيها الاعتماد على الإيرادات الاستثنائية الناتجة عن صفقات الأصول لسداد التزامات متكررة، لأن الإيراد الذي يتحقق مرة واحدة لا يعالج تلقائيًا الأسباب المستمرة لزيادة الاقتراض.
وثالثها إمكانية نشوء التزامات مالية مستقبلية من الصكوك أو الشراكات، تجعل الأثر الصافي على الدين أقل من الحصيلة النقدية المعلنة.
كما أن العقود طويلة الأجل قد تقيد خيارات الدولة المستقبلية إذا لم تتضمن شروطًا مناسبة للمراجعة وإدارة المخاطر. ويضاف إلى ذلك ضرورة مراعاة الاشتراطات البيئية والتخطيط العمراني ومتطلبات البنية الأساسية، خاصة أن الأراضي تقع في منطقة ساحلية ذات أهمية اقتصادية وبيئية.
ولا تعني هذه المخاطر بالضرورة وقوع أضرار فعلية، لكنها تمثل عوامل يجب تقييمها قبل توقيع العقود وأثناء تنفيذ المشروعات.
ما التفاصيل التي لم تعلنها الحكومة حتى الآن؟
رغم إعلان القرار الجمهوري وصدور بيان وزارة المالية، تظل هناك معلومات أساسية لم تتضح بصورة نهائية حتى تاريخ إعداد هذا التقرير، الموافق 13 نوفمبر 2026.
ومن أبرزها القيمة السوقية للأرض، وحجم الاستثمارات المستهدفة، وهوية الشركاء المحتملين، والمشروعات التي ستقام، ومدد الانتفاع، وطبيعة عقود الشراكة، والجدول الزمني لتنفيذ خطة التطوير.
كما لم تعلن الوزارة بصورة تفصيلية القيمة المستهدفة من إصدارات الصكوك المرتبطة بالمساحة محل القرار، أو حجم المديونية التي يُتوقع خفضها من حصيلة استغلال هذه الأراضي تحديدًا. وتبقى هذه المعلومات ضرورية للتمييز بين الأثر المالي المتوقع والنتائج الفعلية عند التنفيذ.
هل يساهم القرار في حل أزمة الدين العام في مصر؟
يعتمد تأثير قرار تخصيص أراضي البحر الأحمر على آلية التنفيذ أكثر من اعتماده على مجرد تخصيص المساحة. فإذا أدت المشروعات والشراكات إلى توليد إيرادات صافية كبيرة واستخدمت في سداد ديون قائمة دون تكوين التزامات مساوية لها، فقد ينخفض الدين العام فعلًا.
أما إذا اقتصر الأمر على إصدار أدوات تمويل جديدة لتسديد التزامات قديمة، فقد تتحسن آجال السداد أو تكلفة التمويل دون انخفاض مماثل في إجمالي الدين. وهناك أيضًا فرق بين تخفيف أعباء خدمة الدين على المدى القصير وتحسين استدامة المالية العامة على المدى الطويل.
فالاستدامة تعتمد على قدرة الاقتصاد على النمو وزيادة الإنتاج والصادرات والإيرادات العامة، إلى جانب السيطرة على العجز وتكاليف الاقتراض.
لذلك فإن استغلال أصول الدولة يمكن أن يكون أحد عناصر استراتيجية إدارة الدين، لكنه لا يغني بمفرده عن الإصلاحات الاقتصادية والمالية المستمرة.
الخلاصة: ماذا يعني قرار السيسي بشأن أراضي البحر الأحمر؟
يمثل القرار الجمهوري رقم 448 لسنة 2026 خطوة قانونية تتيح لوزارة المالية استخدام مساحة تقارب 26.7 ألف فدان من أراضي البحر الأحمر في خفض الدين العام وإصدار الصكوك السيادية.
وقد أوضحت الوزارة أن خطتها تشمل الاستثمار والشراكات وحقوق الانتفاع وإمكانية مبادلة جزء من الاستثمارات بمديونيات مستحقة.
وحتى 13 نوفمبر 2026، لا تثبت المعلومات الرسمية المعلنة إتمام بيع الأرض أو تحديد قيمة صفقة نهائية، كما لا تسمح بحساب مقدار الانخفاض الفعلي في الدين الناتج عن القرار.
ويبقى الاختبار الاقتصادي الأساسي مرتبطًا بقيمة العوائد التي ستحصل عليها الدولة، وطبيعة الالتزامات التي ستنشأ في المقابل، ومدى قدرة المشروعات على تحقيق إيرادات مستمرة.
وبين إمكانية تحويل الأراضي إلى مشروعات منتجة، واحتمال استخدامها ضمن أدوات التمويل وإعادة هيكلة الدين، تتحدد أهمية القرار في التفاصيل التنفيذية التي ستكشفها العقود والإفصاحات المالية المقبلة.